


 您當前的位置 :


9月20日消息,長期以來,安森美、豪威、索尼三家合計佔據全球車載CIS市場超過80%的份額,形成了相對穩定的“三強鼎立”競爭格局。
然而,中國新能源汽車產業的爆發式增長、單車攝像頭搭載量的持續攀升,以及豪威集團超30年車規級產品積累的戰略先發優勢,正在系統性地重塑這一格局。
2024年成為格局裂變的元年。根據弗若斯特沙利文數據,豪威集團汽車CIS營收達59.05億元,市場份額32.9%,首次超越安森美(55億元、30.4%),領先2.5個百分點。這是安森美多年來首次失去全球第一的位置。
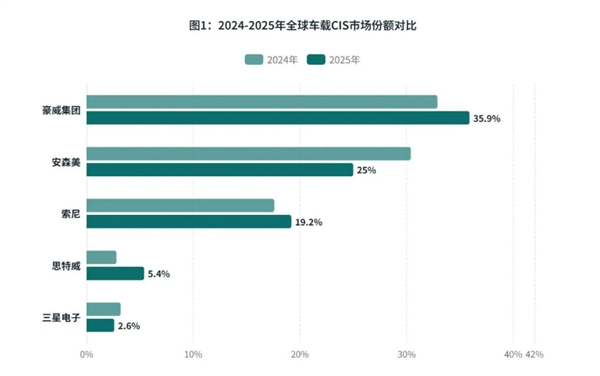
2025年市場數據進一步表明,豪威集團的領先優勢已不再僅僅是排名交替,而是開始呈現結構性的“一超”特徵。
與此同時,安森美份額持續被侵蝕,索尼在高端ADAS賽道快速增長但大眾市場產品矩陣薄弱,三星電子仍處於起量早期。延續多年的“三強鼎立”格局,正演變為“豪威一超、安森美/索尼多強”的新秩序。
2026年是豪威集團深耕汽車CIS市場的第31年。車規級產品的長期積累構築了深厚的時間壁壘:從初始設計到汽車圖像感測器量產通常需要2至5年,且一旦感測器供應商獲得認證,汽車製造商通常不願在特定車型生命週期內更換供應商。
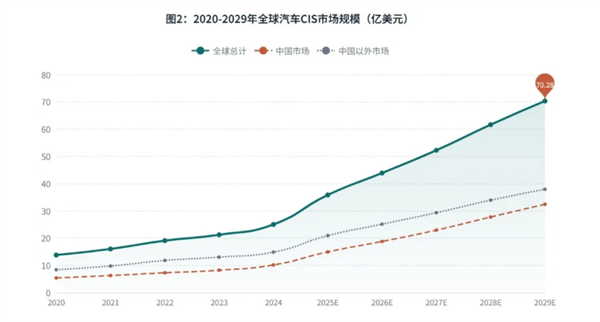
豪威官網選型列表披露的車用CIS型號已覆蓋從VGA到12MP的完整解析度矩陣,累計39款產品,涵蓋ADAS前視、環視、後視、艙內DMS/OMS等全部應用場景。
據不完全統計,豪威車用CIS客戶既包括國內整車品牌比亞迪、吉利(極氪)、長城、長安、理想、蔚來、小鵬、問界,也覆蓋海外整車特斯拉、賓士、寶馬、奧迪、大眾集團、通用、現代起亞;同時供貨全球頭部Tier1博世、大陸、采埃孚,智駕方案商Mobileye、英偉達DRIVE、高通Snapdragon Ride,以及國內車載模組與Tier1德賽西威、華陽集團、舜宇光學、歐菲光、聯創電子。
大量訂單經由Tier1與模組廠間接導入各車企,產品廣泛用於前視ADAS、環視、後視、電子後視鏡、DMS/OMS艙內監控等車載視覺場景。
從2024年反超到2025年呈現結構性領先,車載CIS競爭已進入新階段。豪威憑藉時間壁壘、完整產品矩陣與廣泛客戶生態,正鞏固其“一超”地位。
來源:中國快科技

