您當前的位置 :


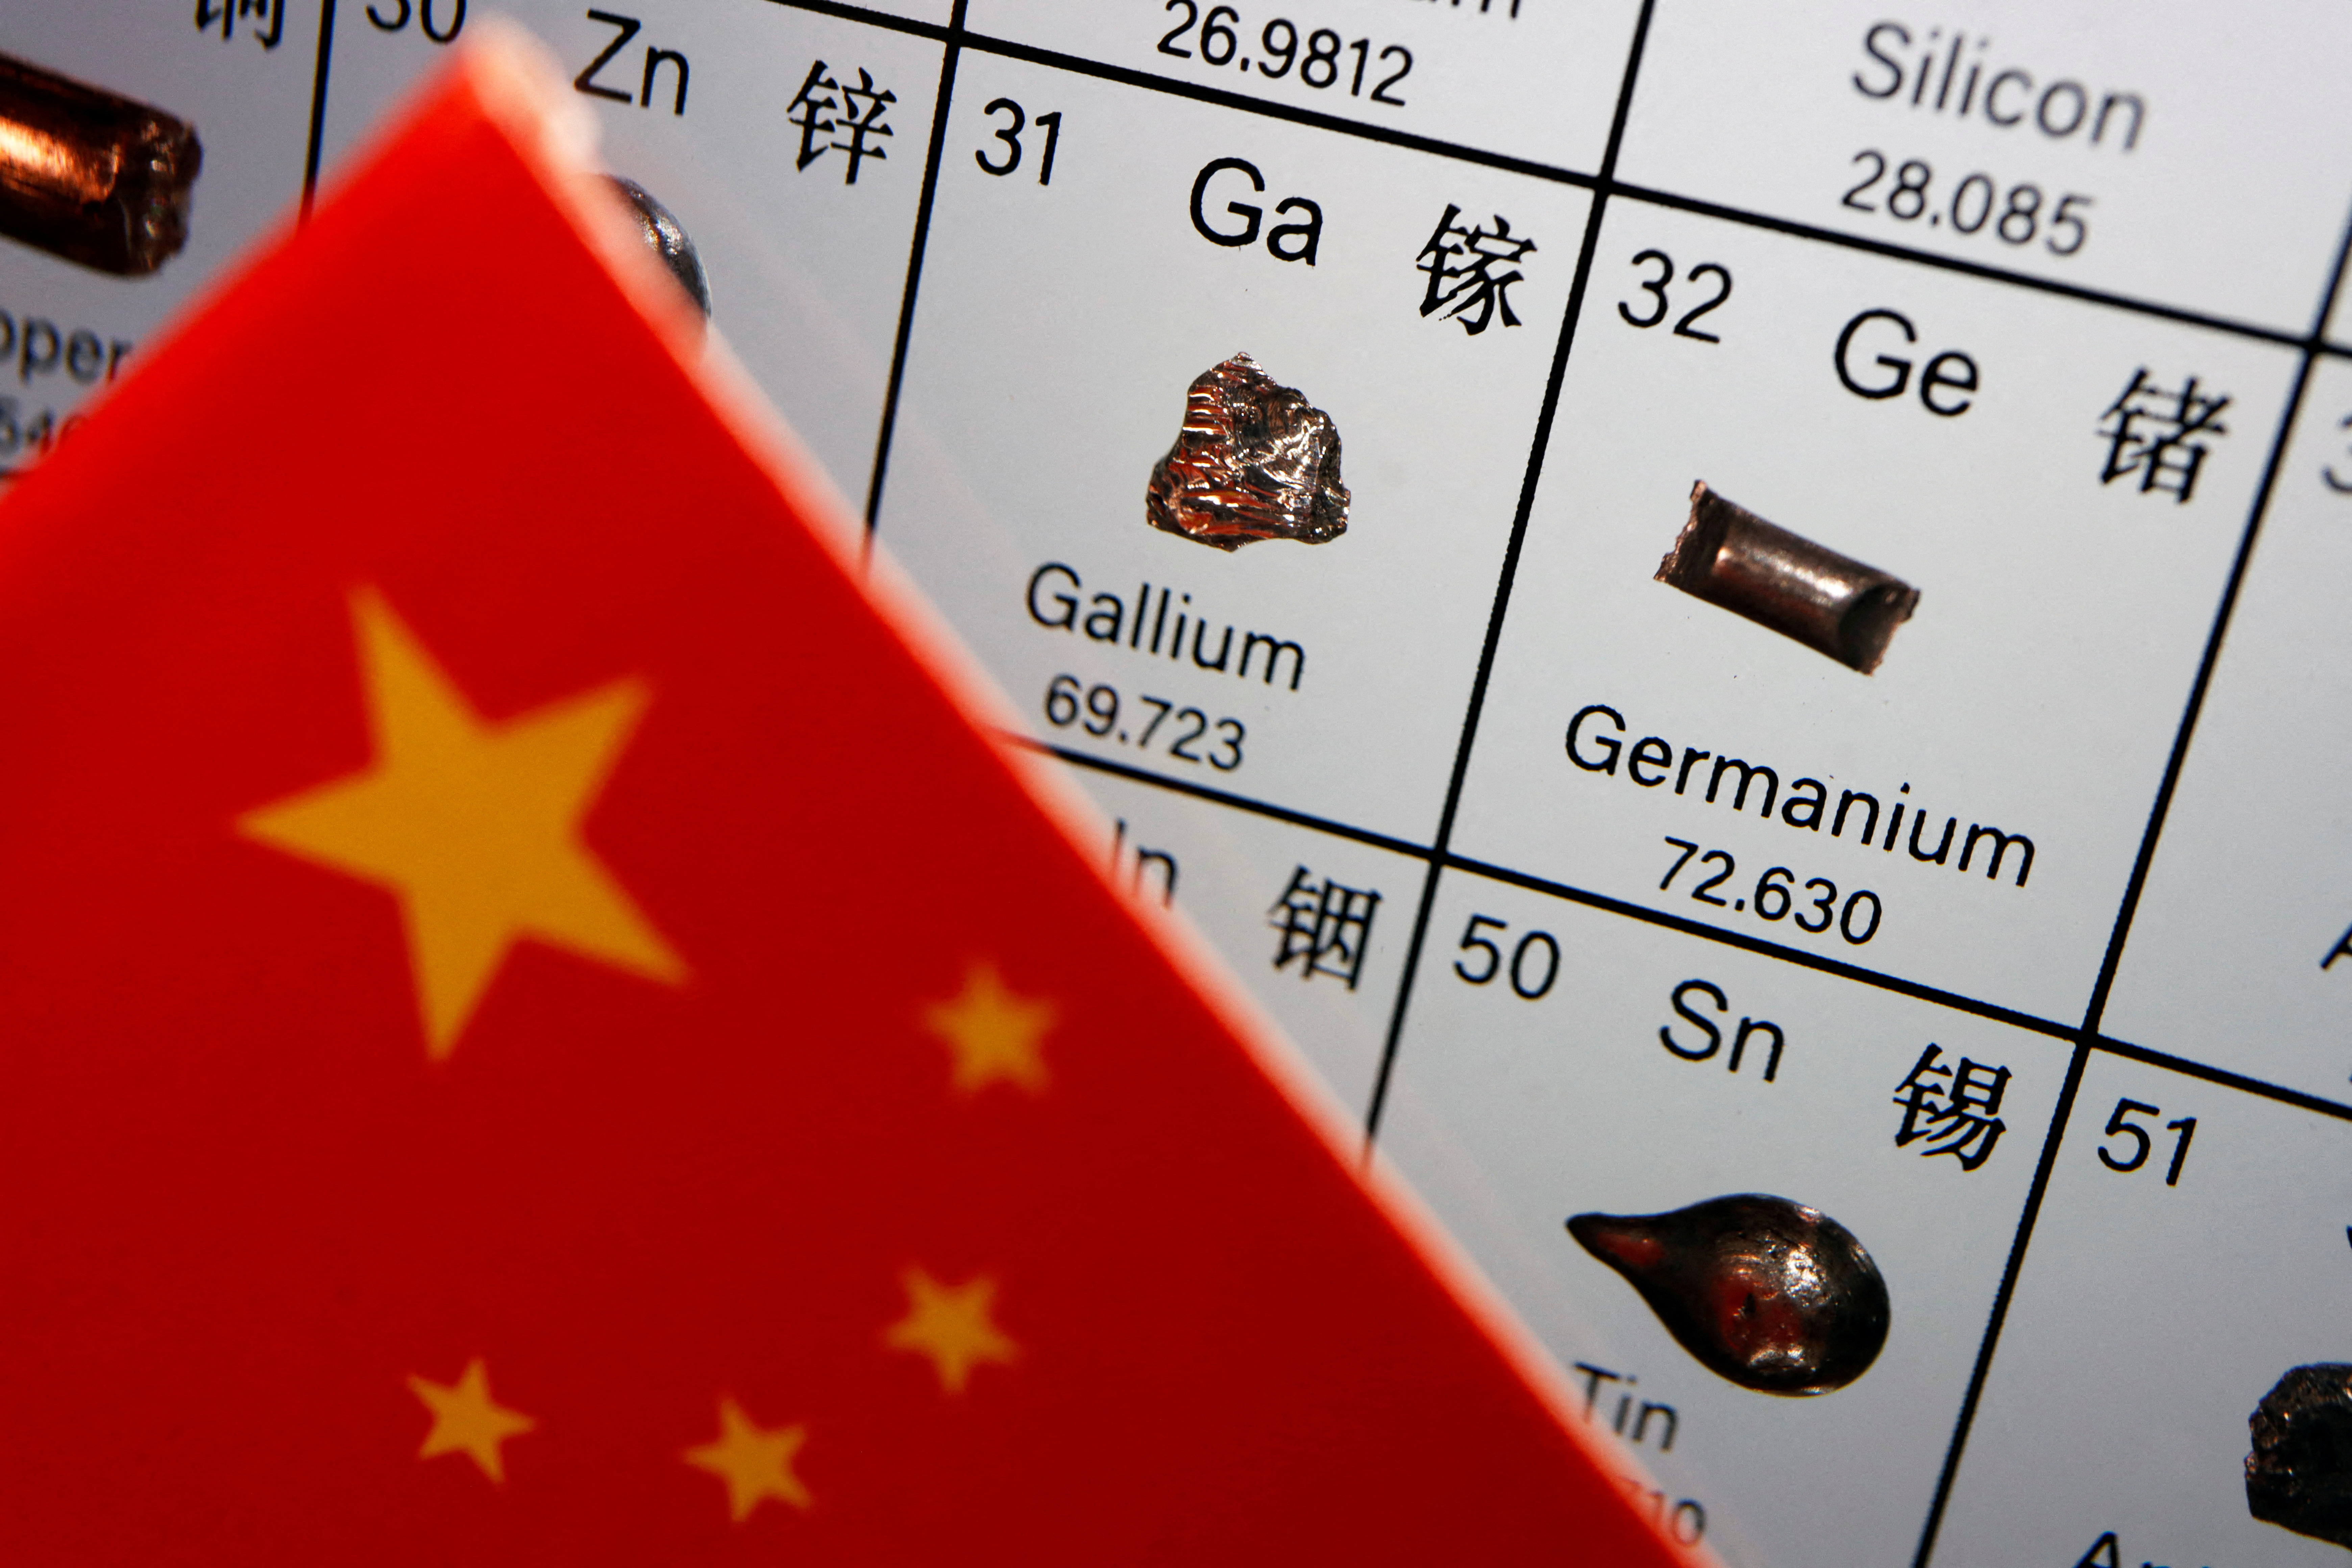
本網綜合 Ashitha Shivaprasad 報導 中國限制對晶片製造、清潔能源和國防領域至關重要的兩種小眾金屬的出口已過去三年,西方國家仍在承受價格壓力,並期待本國生產能扭轉局面。
針對鎵和鍺的出口限制迫使西方企業囤積庫存、尋找替代供應來源,並探索新的設計方案和替代品。但決定性的應對措施直到現在才初見端倪——近幾個月來,西方宣佈了多個生產專案,旨在最終打破中國對這一小眾但至關重要市場的壟斷。
鑒於當前價格已達到2023年水準的9至10倍,新供應的到來可謂刻不容緩。
“這些出口管制起到了真正的警鐘作用……作為回應,企業正越來越多地採取多元化的採購策略,盡可能轉向回收利用、替代供應商以及中國以外的新興專案,”Argus高級分析師克裏斯蒂娜・貝爾達表示。
她指出,用於國防和熱成像系統的紅外光學元件製造商在供應緊張方面面臨著特別大的困難。
人工智慧推動需求增長
在生產專案逐步成形的同時,人工智慧的蓬勃發展、光纖網路的擴展以及紅外成像技術的日益普及正在推高需求。
標普全球(S&P Global)的初步估計顯示,鎵的需求量預計將從2025年的約1,000公噸起,到2030年以每年約12%的速度增長。
標普全球表示,同期全球鍺的需求量預計將從2025年的343噸起,以每年3.3%的速度增長。
然而,諮詢公司Project Blue估計,2025年中國仍占原生鎵供應量的98.9%和鍺供應量的68.6%,這凸顯出在削弱中國主導地位方面迄今進展甚微。
北京在2023年出臺出口管制措施時——該措施後來擴大到包括稀土和其他關鍵礦物——曾利用這種主導地位作為貿易和其他爭端的籌碼。
金屬替代
用其他材料替代這兩種金屬(主要是氧化鋁和鋅加工的副產品)本身就面臨挑戰。
“鍺沒有完全等效的替代品,”美國埃德蒙光學公司(Edmund Optics)精密光學業務高級副總裁傑西卡・德格魯特・尼爾森(Jessica DeGroote Nelson)表示,並指出使用其他材料將需要重新設計。
“這並非不可能,但難度極大。”
另一家光學公司的消息人士稱,該公司已在某些應用中成功轉向替代品,過去18個月內將鍺的使用量減半,同時借助西方供應商並提高了價格。
“我們確實有許多客戶願意按當前價格購買,但問題在於供應是否充足,”該人士表示。
業內人士稱,在某些半導體應用中,砷化鎵正被磷化銦所取代;而在某些紅外應用中,硒化鋅、硫化鋅、矽以及硫屬化物玻璃正作為鍺的替代品逐漸受到青睞。不過,業內人士指出,所有這些替代方案都需要耗時且成本高昂的技術調整。
囤積是另一種應對策略。德格魯特・尼爾森公司表示,部分客戶甚至在設計尚未最終確定時就已採購鍺,以確保投產時能及時供貨。回收利用則是美國萊迪思材料公司(Lattice Materials)採取的另一種途徑,該公司利用鍺生產用於戰鬥機、坦克及其他軍事裝備顯示幕的晶體。
“我們預計短期內供應不會緩解,”該公司總裁特拉維斯・伍德表示。
“我們看到的每一項數據都表明,價格至少會維持在當前的高位,甚至可能繼續上漲,”伍德表示。
比利時優美科(Umicore)也一直在與STL合作,後者是剛果民主共和國礦業公司(Gécamines)旗下的一家子公司,專門處理剛果民主共和國的採礦廢料,以提高鍺的回收率。
奮起直追
隨著新建供應設施的競賽日益白熱化,不斷攀升的需求帶來的壓力使得一些生產商表示,他們已經處於奮起直追的狀態。
在希臘,METLEN公司已開始試點生產,並計畫到2028年實現年產50噸鎵的目標,該公司表示,潛在客戶的需求現已超過該目標數倍。
今年4月,澳大利亞和美國承諾投入超過35億美元,用於支持包括鎵和鍺在內的一系列關鍵礦產專案,這一數額幾乎是去年最初商定金額的兩倍。
標普全球(S&P Global)的數據凸顯了這一支持的必要性:預計到2026年底,中國以外地區的鎵供應能力將達到20噸,屆時將存在約678噸的供應缺口。非中國地區的鍺金屬產量預計為31噸,較需求短缺177噸。
諮詢公司“Project Blue”的創始人兼董事傑克・貝德爾(Jack Bedder)表示,政府支持下可信專案的湧現為實現更廣泛的多元化提供了機會,但就規模經濟而言,中國憑藉其巨大的產能和西方新專案難以匹敵的生產成本,仍佔據優勢。“我們認為,在五年內實現對華依賴的實質性降低是可行的,但徹底消除對中國的依賴則遠非現實。”
總部位於倫敦的諮詢公司CRU的顧問皮尤什・戈埃爾表示,可能需要政府提供價格下限等支持,以引入新供應並確保其長期商業可行性。
標普全球預計,到2030年,包括澳大利亞的Wagerup和美國的Clarksville在內的八個已公佈專案,將使中國以外的鎵供應量從目前的約5噸增至約386噸。
即便如此,根據標普數據,中國以外地區的需求仍需依賴中國提供65%的供應。
預計加拿大、韓國和美國的新鍺專案將有助於到2030年將中國以外地區的鍺精煉產能提升至126噸。但據標普稱,即使中國以外的五家精煉廠有望投入運營,其產能也僅能滿足中國以外地區預計需求的約48%。
初期階段
已公佈的若干鎵專案,包括METLEN在希臘、美國鋁業(Alcoa)和雙日(Sojitz)在澳大利亞、力拓(Rio Tinto)和銦公司(Indium Corporation)在加拿大,以及納爾科(Nalco)在印度規劃的專案,目前仍處於開發階段,尚未實現全面商業化生產。
新進入者正對這些努力形成補充——韓國鋅業(Korea Zinc)正在國內及計畫中的田納西州精煉廠開發鎵和鍺產能,而總部位於美國的ReElement Technologies公司正在印第安那州建設一個精煉綜合體。
鋅和石墨生產商泰坦礦業(Titan Mining)預計將於年底前在紐約州啟動鍺生產,產量為2.5至3噸,約占美國需求的7%至10%。
與此同時,少數幾家非中國背景的成熟鍺供應商也在努力提高產量。
加拿大泰克資源公司(Teck Resources)於7月與渥太華政府達成協議,以支持其位於不列顛哥倫比亞省特雷爾(Trail)工廠的產能擴張。