


 您當前的位置 :


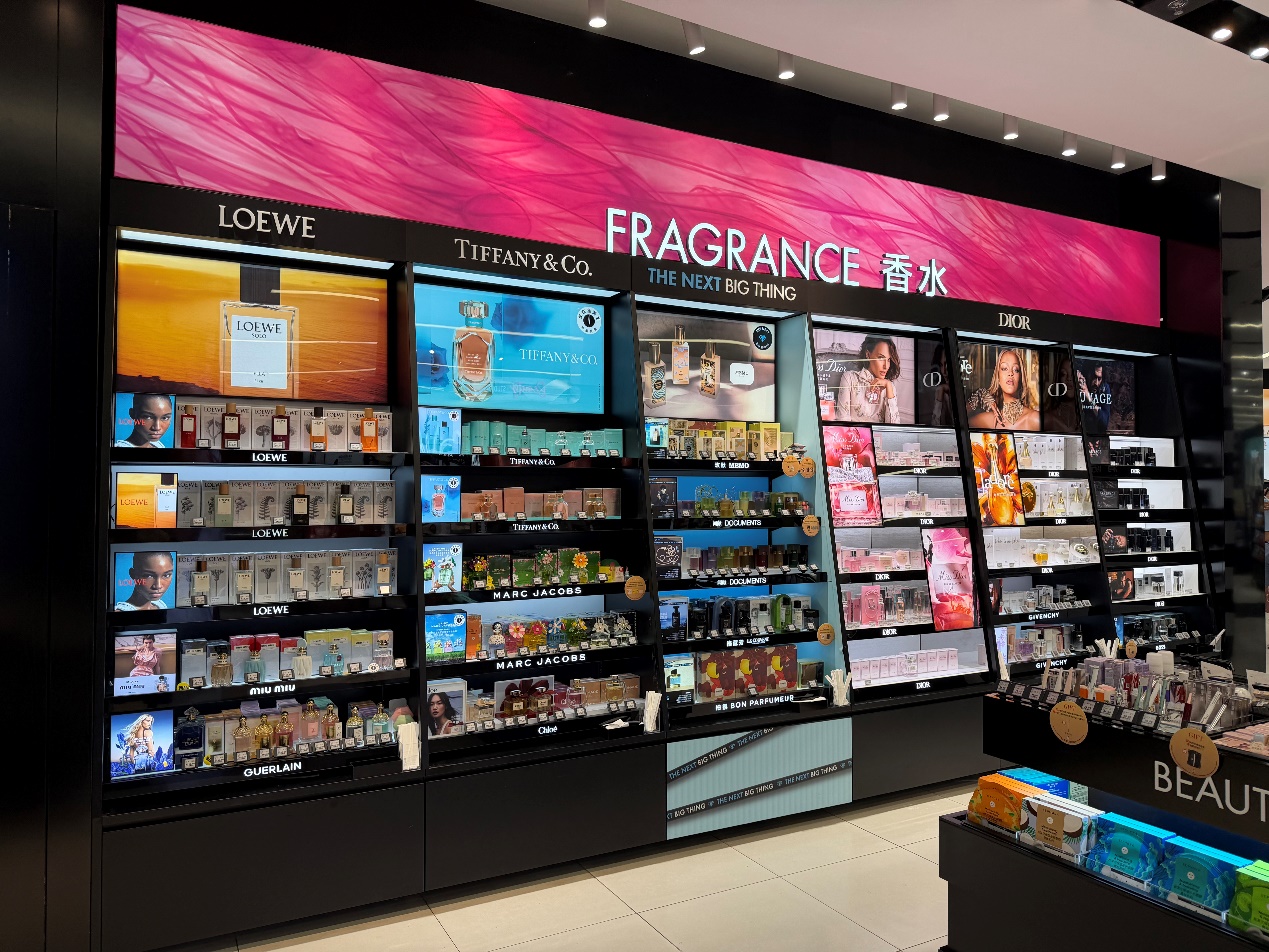
曾經位列美妝消費“輕奢”檔的香水,正在經歷一輪價格重估。從專櫃到機場免稅店,再到一些線上折扣平臺,同一瓶大牌香水的價簽具備幾個版本,彼此相差數百元。
被改變的,不只是年輕人的購買門檻,或是管道之間的客流分配,還有品牌溢價賴以成立的那套敘事邏輯,當“口紅效應”的主角從口紅換成了香水,一個300億元規模的市場,正站上拐點。這時候需要解答的問題是,溢價去哪了?品牌又靠什麼重新製造稀缺?
大牌香水,賣進“口紅價位帶”
經濟學裏有個流行了幾十年的概念:口紅效應。每當環境承壓、大件消費收縮,“廉價的非必要之物”反而賣得更好——人們願意花一支口紅的錢,給自己買一點低成本的快樂。
這個概念幾十年來主角換過好幾輪,最深入人心的載體一直是口紅。今年,主角可能換成了香水。從線下專櫃、機場免稅店與線上管道的對比來看,大牌香水的價簽,正在逼近口紅的價位帶。
如CK ONE淡香水(100ml)的專櫃售價為580元,機場免稅店約400元;博柏利紅粉戀歌香水(50ml)的官方零售價約500元。而在部分折扣管道,兩者售價都不到150元。
一位在唯品會購買愛馬仕香水禮品套裝的消費者留言說,以前都在免稅店買,沒想到這裏比免稅還便宜,“感覺之前都買虧了。”像這樣“移情”的消費者數量正在增長,他們通常是在社交平臺上種草,但不願意專櫃價入手,比價後轉向折扣管道下單。
市場數據顯示,2025年中國香水市場規模約300億元,同比增速約20%,顯著高於同期護膚品8.7%與彩妝8.4%的增速。美妝大盤溫和增長,香水反而在加速,“口紅效應換主角”的判斷,正在獲得公開數據的支撐。
價簽不會憑空下落。當一瓶大牌香水以“口紅價”出現在購物車裏,其背後,是一場以“管道改寫價值”為暗湧的香水經濟。
專櫃、免稅、折扣“切蛋糕”
艾媒諮詢預計,到2029年,中國香水市場規模有望達到515億元。但另一邊,中國香水滲透率僅約5%,100個人當中,只有5個人使用香水。而在歐洲,這一比例約為42%,美國約為50%。
低滲透、高增速的300億賽道,正在分化出三類並行的管道敘事:專櫃憑藉試香服務、會員活動與即時確定性,守住高端客群;機場免稅店持續強化“零關稅買大牌”的消費認知;線上折扣平臺,則成為不少年輕人入手第一支大牌香水的起點。
2025年線上管道銷售的香水約207億元,是線下98億元的兩倍多。不同管道從“各自賣貨”轉向“各自卡位、相互交疊”,直接結果是,消費者能以更低的成本觸達同一瓶香水。
“過去專櫃和電商是兩條平行線,但現在消費者的決策路徑是交織的,在專櫃試香、在社交平臺看測評、在折扣管道下單。”某美妝行業分析師認為,“這不完全是專櫃的損失,因為如果沒有線下試香體驗,很多消費者根本不會產生購買欲望。管道之間其實形成了某種分工。”
管道端在重算賬,品牌方的矛盾也在浮現:既想要滲透率提升帶來的市場增量,又擔心折扣侵蝕高端溢價。這組矛盾貫穿了本輪變化的始終。
香水為什麼變便宜了
這個問題的答案,無法歸於任何單一管道。多重原因正在疊加。
其一,平行進口與買手管道的常態化。大牌香水在歐美市場的流通價格長期低於國內專櫃,買手網路與跨境供應鏈把低價格區的貨持續帶入中國市場。
其二,免稅體系的分流。機場免稅店與海南離島免稅的擴容,讓“免稅價”成為公開的價格錨點,客觀上壓縮了專櫃溢價的空間。
其三,全球美妝集團的庫存與中國策略。從多家國際美妝集團的公開財報看,美妝業務近年普遍承壓,而中國香水市場是少數保持高增長的板塊。科蒂、歐萊雅、雅詩蘭黛等公司近年均加速了香水業務在華佈局,品牌願意用更多管道、更靈活的價格換取新客。
其四,供給端的競爭加劇。毛戈平、珀萊雅、韓束、自然堂等國產公司相繼推出或籌備香水產品,毛戈平已備案13款香水產品並推出國韻凝香系列,韓束的首款香水產品也在籌備中。沙龍香也在批量進入中國市場。供給變多,價格就有了彈性。
低價的另一面,是行業被反復討論的貨源與售後問題。香水市場的水貨、貨源不明、保質期爭議等亂象持續存在。
消費者在低價之外,開始更關注正品保障與溯源能力——對所有管道而言,貨源合規正在成為新的門檻。部分平臺開始聯動權威檢測機構,搭建商品鑒別與溯源機制。以唯品會為例,其與寧波海關技術中心等權威檢測機構合作,對香水逐批進行專業檢測鑒定,消費者還可通過溯源碼查看海淘香水的來源。不過這套保障模式尚未在全行業普及,仍有大量中小賣家、私域管道缺少同等約束。
香水品牌如何重新製造“稀缺”?
當香氣本身越來越容易獲得,品牌必須重新製造稀缺。如果只剩氣味,香水會淪為日用品。如果只剩折扣,品牌會失去溢價能力。品牌真正需要搞清楚的,是消費者願意為什麼付費。溢價空間並沒有消失,它只是換了位置。
經典商業香的價格被管道拉平後,品牌向更高層級遷移:限量款、沙龍線、高濃度版本、門店專屬氣味,成為新的距離感;專櫃試香、調香體驗、會員活動與定制服務,無法被購物車替代。消費者為過程付費,也為被認真對待的感覺付費。
雅詩蘭黛集團旗下品牌勒萊柏(Le Labo)的實踐提供了一個參考。該品牌主打“慢香水”理念,在門店提供現場調香服務,耗時30分鐘至1小時,消費者可獲得帶有定制標籤的香水,客單價落在1500元至8500元區間。即便門檻不低,這個品牌仍在母公司業績承壓的週期裏實現了兩位數的逆勢增長。
海外市場提供過類似經驗。歐洲老牌香水長期與百貨、禮品、旅行零售綁定;在價格透明化之後,品牌往往通過產品分層、香氛敘事和線下體驗維持溢價。中國市場的變化更快,消費者不再只問“這是什麼牌子”,還會問“哪里買”“什麼版本”“是否划算”。
一位買手店主表示,現在的消費者會查批號、對比不同版本、研究香精濃度。品牌想靠資訊不對稱賺錢越來越難,但反過來,品牌如果真的有故事、有品質、有體驗,消費者也願意為此付出更高的價格。
這場變化不只關乎香水,它也是整個消費社會的一個縮影。品牌溢價不再天然成立,人們對“貴”的信任方式正在改變,它需要給出合理的解釋。貴在哪?值不值?當線上購物車和線下櫃檯開始卷起來,香水雖然依然要造夢,但這個夢不能只靠標價撐著,得經得起核算。
來源:中國澎湃新聞

- 相關推荐
-
-
中國國內大模型出海加速:Kimi K3上線亞馬遜雲,與海外雲廠商分成模式落地链接阅读
-
中國七大AI廠商ARR達107億美元,但僅約為OpenAI和Anthropic的十分之一链接阅读
-
燃油價格創歷史新高後,美國車主對電動汽車興趣大增链接阅读
-
全國首個海洋Token工廠落地青島:AI像用水用電一樣即開即用链接阅读
-
香港特區首個五年規劃公佈:擬加強上市制度競爭力,吸引內地及海外龍頭赴港IPO链接阅读
-
規模空前!45家鋼企連署“控產降庫存”链接阅读
-
 賽百味加速本土化,三年新增超700家門店後如何更好匹配中國市場链接阅读
-
 比亞迪重卡明年開進歐洲 李柯:在歐洲賣的車最終都要本地造链接阅读
-
