您當前的位置 :


本網綜合 Vidya Ranganathan 報導 人工智慧企業Anthropic下周完成首次公開募股(IPO)並掛牌交易後,該股上市最初數周的價格走勢,很大程度上將由被動配置的“被動買入”資金決定,而非主動選股的投資者。市場正從SpaceX今年6月的上市成功案例中尋找參考。
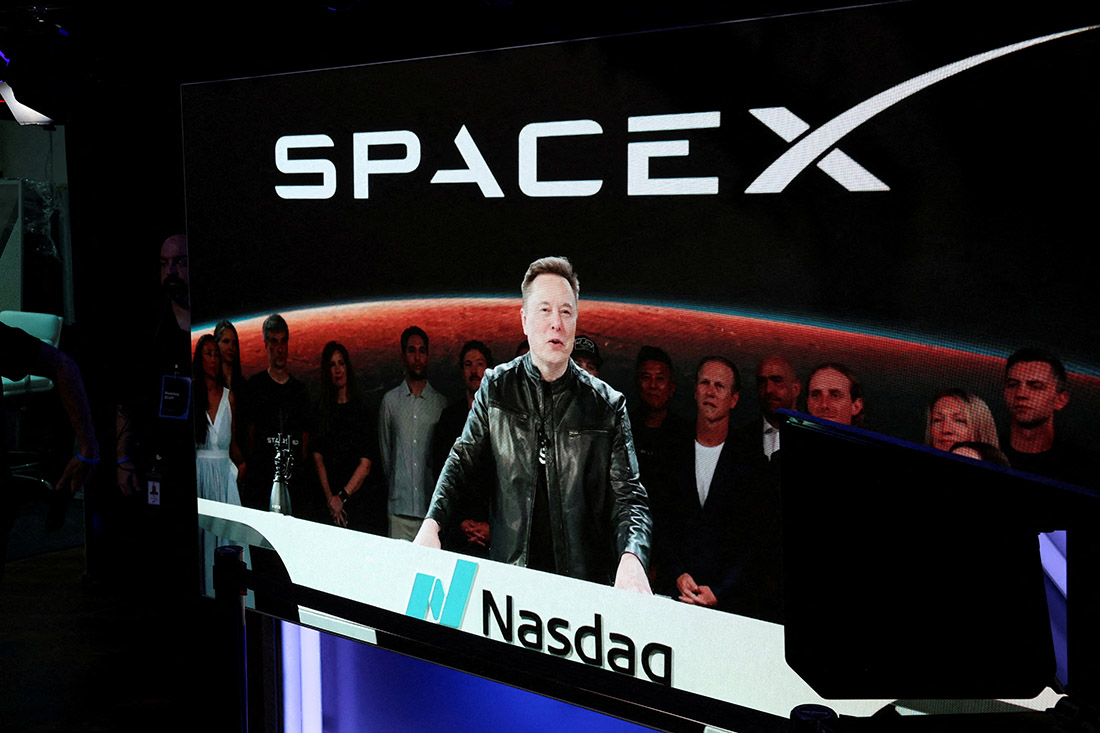
埃隆・馬斯克旗下的SpaceX改寫了大型企業IPO的市場規則:納斯達克等美國主要指數提供商調整了指數納入規則,確保上市後的前15天會有大量被動資金進場買入該股。
投資者預計Anthropic將複刻這一行情。這家Claude對話機器人開發商計畫發行8.25億股,最高募資644億美元,發行區間每股70至78美元,公司估值上限可達1.4萬億美元。
以往,主流指數編制機構通常要等到企業上市數周乃至數月後,才將其納入基準指數。與SpaceX類似,Anthropic將在上市後5至15天內納入至少六大主要指數,包含富時美國指數、標普全市場指數以及納斯達克100指數。
“Anthropic就是SpaceX IPO的翻版。從這點來看,上市後的前15個交易日,它會面臨和SpaceX一樣的指數調入驅動效應。”駐倫敦的貝倫貝格銀行(Berenberg)指數事件主管卡斯滕・赫塞(Carsten Hesse)稱。
倫敦指數再平衡分析機構Intropic測算,指數跟蹤基金帶來的被動需求,約占Anthropic本次發行股份總量的28%,規模約190億美元。指數調倉基金與對沖基金將爭相認購股份,提前佈局,博取這筆預期被動買盤帶來的收益。
SpaceX將其750億美元募資總額(企業估值近1.75萬億美元)的五分之一留給散戶投資者,該比例超過常規標準兩倍以上。Anthropic也採用了相同安排。
指數基金與散戶認購了SpaceX近半數新發股份,其餘基金經理同樣提前佈局以承接這筆被動需求,為IPO流通股帶來上漲動能。
與之相仿,Anthropic在IPO中發行的股份僅占其總股本流通部分的約6%。
SpaceX與今年7月於納斯達克上市的韓國企業SK海力士,股價均在上市第三個交易日大幅走高;此時股票期權交易啟動,衍生品投機者通過買入正股對沖衍生品頭寸。
分析師認為,Anthropic上市初期同樣會迎來這一類買盤。
“你不會等到第5天、第10天或是第15天,等指數調整落地再行動。”赫塞表示,“正如SpaceX案例所示,資金會提早入場。”
指數交易:改寫市場遊戲規則
上市第3天時,SpaceX股價較150美元的開盤價上漲50%,上市前15個交易日持續顯著高於135美元的IPO發行價。隨後股價逐步回落,因投資者開始為多批禁售期到期做準備——屆時員工及IPO前老股東可出售所持股份。
Intropic股票分析師魯本・帕特馬納森認為,低價格彈性的需求推升了這一輪行情。
“SpaceX之所以能成為範本,是因為上市時多重市場力量彙集:指數納入、被動資金需求,疊加流通股極度稀缺。這些因素共同決定了該股定價與上市初期的交易表現。”他說。
Anthropic的走勢或將略有差異:該公司允許持股約15%的員工在上市首日出售部分股份。
Anthropic還通過與基石投資者(包括Alphabet旗下穀歌、英偉達與超微半導體)開展單獨私募,額外募資260億美元,該部分股份無鎖定期。
全新的指數納入規則與巨量資金流動,徹底改變了依靠指數再平衡交易獲利的基金的運作格局。
“這可以說是市場的一次演變。”景順(Invesco)ETF與指數投資全球負責人布萊恩・哈蒂根(Brian Hartigan)談及這類大型發行在上市前即完成大額私募持股的新現象時表示。
傳統模式下,指數再平衡交易受限於IPO規模:大量基金爭相搶籌,追逐有限的被動資金需求。對於超大規模IPO,這一擁擠問題已明顯緩解。
“這對套利交易者而言是利好機會,交易擁擠的風險更低。”Candriam股票市場中性策略主管塞莉亞・弗塞爾稱。
千禧管理公司(Millennium Management)旗下兩支指數調倉交易團隊,在6月斬獲37億美元收益。千禧管理公司未對該報道作出確認。
“如果你做指數再平衡交易,這類事件屬於千載難逢的機會。”康涅狄格州阿爾蒂斯瑪資本管理公司(Altisma Capital Management)首席投資官比爾・帕克(Bill Park)表示。