您當前的位置 :


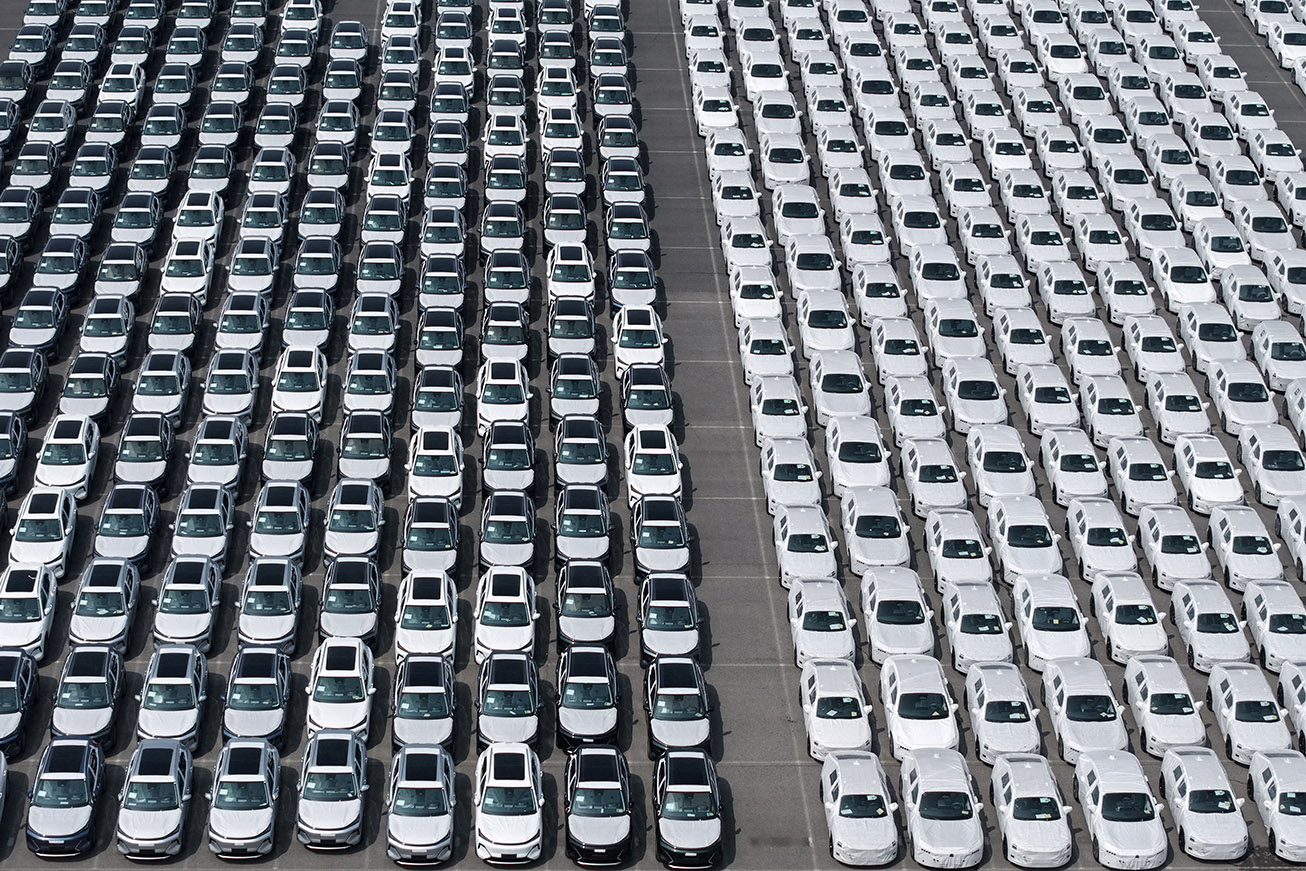
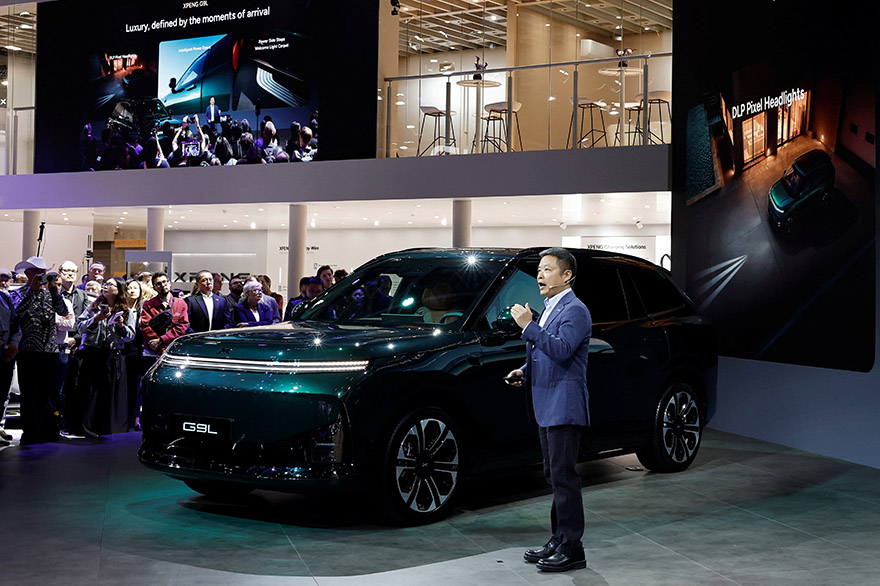
本網綜合 Nick Carey 報導 本周在巴黎車展上爭奪關注度的20個中國汽車品牌創下歷史新高,這反映出一個嚴峻的現實:隨著國內市場放緩,中國過度擁擠的汽車行業正面臨整合,而在歐洲市場的成敗可能將決定哪些車企能夠生存下來。
由於美國市場對中國車企基本關閉,歐洲無疑是目前對它們而言利潤最高且仍開放的市場,但也是最難打入的市場之一。
包括比亞迪、奇瑞和上汽集團旗下的MG在內的中國品牌已在歐洲站穩腳跟,而新進入者則正在爭分奪秒地建立經銷商網路、零部件業務並提升品牌知名度。
對某些企業而言,這關乎生死存亡。
“如果它們在歐洲的出口量下滑,就意味著倒閉,”國際汽車製造商組織(OICA)秘書長弗朗索瓦・魯迪耶表示。
這種壓力源於中國本土——作為全球最大的汽車市場,中國市場的競爭日趨激烈。
目前有超過100家汽車製造商在中國市場競爭,國家、省及市政府提供的政策支持不僅幫助本土領軍企業維持了運營,也推遲了人們期待已久的行業整合——這種整合可能會導致大量就業崗位流失。
然而,銷量的下滑讓這種整合的前景變得更加迫近。
今年上半年,中國新車銷量下降了20%。Omdia分析師劉克裏斯表示,中國車企曾預期市場將持續增長,因此在2026年平均每天推出三款新車型。
“今年是中國推出新車最糟糕的一年,”劉克裏斯說道。
預計市場復蘇將十分緩慢。諮詢公司AlixPartners預測,中國新車銷量要到2030年以後才能恢復到2025年的水準。
市場低迷正加大汽車製造商在海外(尤其是歐洲)尋求增長的壓力。
國際汽車製造商協會(OICA)的魯迪耶表示,歐盟與中國達成的將中國混合動力汽車進口量減半的新協議,只會加劇國內汽車製造商之間的競爭。
“現在,你不得不與鄰居爭奪市場,”他說。
行業整合的第一步
業內高管和分析師表示,北京方面已開始朝著業界長期預測的行業整合方向邁出試探性步伐。
上個月,豐田的兩個中國合資夥伴達成了一項合併協議,根據該協議,國有企業一汽將成為廣汽集團(GAC)的第二大股東,這被廣泛視為一個早期測試案例。
分析師指出,這筆交易尤為複雜,因為它涉及由中國中央政府控股的一汽集團,以及由廣東省控制的廣汽集團。豐田的參與則為這一格局增添了一家外資私營合作夥伴。
“這可能是最難操作的並購之一,”Gartner研究副總裁佩德羅・帕切科表示。
中國工業和資訊化部在9月發佈的一份路線圖中,概述了到2030年成為世界領先汽車強國之一的計畫,並表示將“鼓勵行業整合”。
高德納的帕切科表示,北京方面可能會謹慎且有條不紊地推進並購。
“他們不希望向外界傳遞出一種急迫或絕望的形象,”他說。
行業專家預計,行業整合最終將使中國競爭激烈的汽車行業縮減為少數幾傢俱有全球競爭力的製造商。
“我們預計,最終留存下來的汽車製造商(年)銷量將在500萬至600萬輛之間,”一家中國大型汽車製造商的高管表示,該高管要求匿名。
歐洲作為試金石
分析師表示,海外表現——尤其是歐洲市場——很可能成為衡量哪家汽車製造商能夠獨立生存的重要指標。
“中國政府肯定會評估海外銷售表現,特別是歐洲市場,”Omdia的劉先生表示。“如果他們在海外表現更好,政府就會說‘你們實際上可以獨立生存’。”
這種態勢有利於比亞迪和奇瑞等先行者,它們已經在歐洲市場迅速搶佔份額。
市場准入門檻正在提高。最佳的經銷商選址正被迅速佔據,而新進入者還必須在零部件倉庫、維修網路和售後服務方面投入鉅資,以滿足歐洲客戶的期望。
在歐洲市場,超過半數的新車是通過租賃方式銷售的——這種商業模式在中國仍屬罕見——因此汽車製造商還必須關注車輛的轉售價值。
這些投資需要時間和資金。以長城汽車為例,其首次進軍歐洲市場時遭遇了困難,目前正致力於重振旗鼓。
長安汽車於去年在歐洲啟動銷售,早在進入市場之前就開始構建經銷商網路,預計到明年將在歐洲擁有650家經銷商。該公司高管在巴黎車展上表示,在推出更豐富的車型陣容之前,公司刻意避免了過快擴張。“我們不是在生產速食,”副總裁米孟東說道。
經銷商服務公司Cox Automotive的洞察總監菲利普・諾薩德表示,比亞迪、奇瑞和MG都願意投入鉅資在歐洲站穩腳跟,這使得後來者獲得可觀市場份額的空間變得有限。“我們將看到四到五家(中國汽車製造商)佔據主導地位,其餘的則會來來去去,”他預測道。